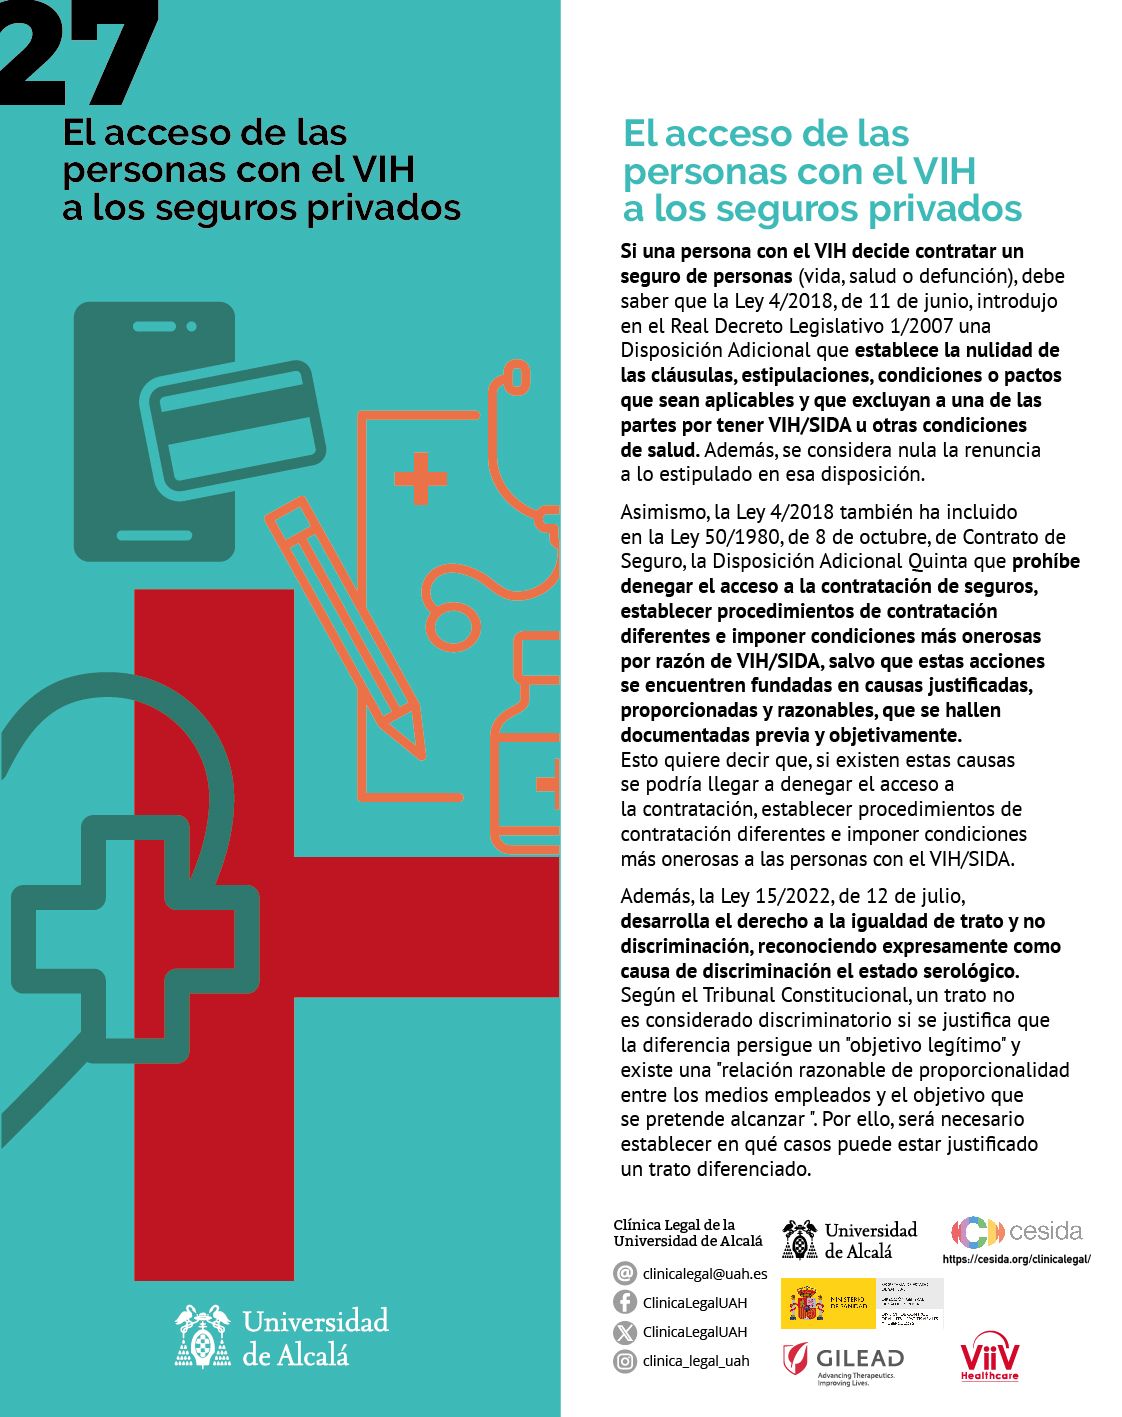
El acceso de las personas con VIH a los seguros privados
Material original de la Clínica Legal de la Universidad de Alcalá. Iwales conserva la referencia y añade una adaptación web para facilitar su consulta.
Explica las barreras y derechos relacionados con la contratación de seguros privados por personas con VIH y los límites de la discriminación por estado serológico.
Qué debes saber
Una aseguradora no puede denegar o encarecer automáticamente un seguro por VIH.
Las diferencias solo pueden sostenerse en causas justificadas, proporcionadas y razonables, documentadas previamente de forma objetiva.
La persona tomadora debe contestar de forma veraz al cuestionario de salud cuando la aseguradora lo formule.
Para entenderlo mejor
- Las aseguradoras pueden evaluar riesgos, pero no aplicar automáticamente exclusiones por VIH sin una justificación objetiva y proporcionada.
- Los cuestionarios de salud deben contestarse conforme a lo preguntado y con atención a su redacción concreta.
- Una prima, exclusión o denegación relacionada con la salud debe poder analizarse a la luz de la normativa de seguros y no discriminación.
- Conviene conservar cuestionarios, condiciones, comunicaciones y la explicación escrita de cualquier decisión desfavorable.
Dudas frecuentes
¿Una aseguradora puede preguntarme por mi salud?
En determinados seguros puede utilizar cuestionarios de salud. La obligación de declaración se relaciona con las preguntas formuladas y con las reglas de la Ley de Contrato de Seguro.
¿Puede cobrarme más solo por tener VIH?
Una diferencia de trato debe estar justificada de forma objetiva, razonable y proporcionada. Una penalización automática basada únicamente en el diagnóstico puede ser cuestionable.
La disposición adicional quinta de la Ley de Contrato de Seguro prohíbe discriminar por VIH/SIDA u otras condiciones de salud. Una denegación, procedimiento distinto o condición más onerosa solo puede sostenerse en causas justificadas, proporcionadas y razonables, documentadas previa y objetivamente.
Si esta situación te afecta
- Guarda la solicitud, cuestionario de salud, condiciones generales y particulares y cualquier respuesta de la aseguradora.
- Responde de forma veraz a lo que se pregunte, pero no aportes información no solicitada ni más datos de salud de los necesarios.
- Ante una prima distinta, exclusión o negativa, solicita una explicación escrita y revisa si existe una justificación objetiva y proporcionada.
Esta adaptación ayuda a comprender el tema, pero una situación jurídica concreta puede depender de documentos, fechas, territorio y circunstancias personales. Si necesitas tomar una decisión o reclamar, conviene obtener orientación jurídica individual.
Fuentes y autoría
Autoría original: Clínica Legal de la Universidad de Alcalá · Pacto Social por el VIH.
Fuente original ↗ · BOE · Ley 50/1980 de Contrato de Seguro ↗ · BOE · Ley 4/2018 ↗